
La Ley N.º 21.622 establece una exención de IVA para determinados servicios culturales prestados por asociaciones culturales que cumplan los requisitos legales. Este beneficio puede ser relevante para organizaciones, empresas y profesionales vinculados con las artes, la producción cultural y el patrimonio.
En Brunette & Company te ayudamos a evaluar si tu organización cumple las condiciones para acceder a esta exención, revisar sus antecedentes tributarios y gestionar los trámites necesarios ante el Servicio de Impuestos Internos (SII).
Nuestro objetivo es que comprendas los requisitos aplicables a tu caso y puedas gestionar correctamente tus obligaciones tributarias.
¿En qué consiste la exención de IVA para servicios culturales?
La Ley N.º 21.622 incorporó una exención de IVA para los servicios culturales prestados por asociaciones culturales que cumplan las condiciones establecidas en la normativa.
El beneficio no se aplica automáticamente a cualquier actividad relacionada con la cultura. Para acceder a él, es necesario que tanto la entidad prestadora como los servicios cumplan los requisitos correspondientes y que la asociación cultural esté inscrita en el registro que lleva el SII.
Por eso, antes de aplicar la exención, es importante revisar la estructura de la organización, sus actividades económicas y las características de los servicios que presta.
habla con un experto
¿Cómo te ayudamos a acceder a la exención de IVA?
Evaluación de requisitos tributarios
Analizamos las características de tu organización, su estructura jurídica, las actividades que desarrolla y los antecedentes necesarios para determinar si podría cumplir los requisitos de la exención.
Revisión de documentación
Te orientamos en la revisión de los antecedentes societarios, tributarios y administrativos necesarios para respaldar la actividad cultural de tu organización.
Inscripción en el Registro de Asociaciones Culturales
Te apoyamos en la revisión de los requisitos y en las gestiones relacionadas con la inscripción ante el SII, incluyendo la declaración jurada correspondiente, según el procedimiento vigente.
Revisión de actividades económicas
Analizamos las actividades económicas registradas y los servicios que presta tu organización para identificar si se ajustan a las condiciones previstas en la normativa.
Asesoría contable y tributaria
Te orientamos sobre los efectos tributarios de la aplicación de la exención y la necesidad de mantener los antecedentes actualizados para respaldar el cumplimiento de las obligaciones correspondientes.
¿Qué organizaciones pueden acceder a la exención?
La normativa contempla distintas categorías de asociaciones culturales, sujetas a requisitos específicos.
Empresas, sociedades y cooperativas
Determinadas sociedades, empresas y cooperativas pueden calificar como asociaciones culturales cuando cumplen las condiciones legales, entre ellas las relacionadas con la composición de sus integrantes, su participación efectiva en la prestación de servicios culturales y la proporción de ingresos provenientes de otras actividades.
Organizaciones sin fines de lucro
También pueden calificar determinadas fundaciones, corporaciones, juntas de vecinos, organizaciones comunitarias, asociaciones gremiales y otras entidades contempladas en la normativa, siempre que cumplan los requisitos aplicables.
La forma jurídica de una organización, por sí sola, no garantiza el acceso al beneficio. Es necesario revisar su situación particular y verificar que cumpla las condiciones exigidas.
¿Qué servicios culturales pueden estar exentos de IVA?
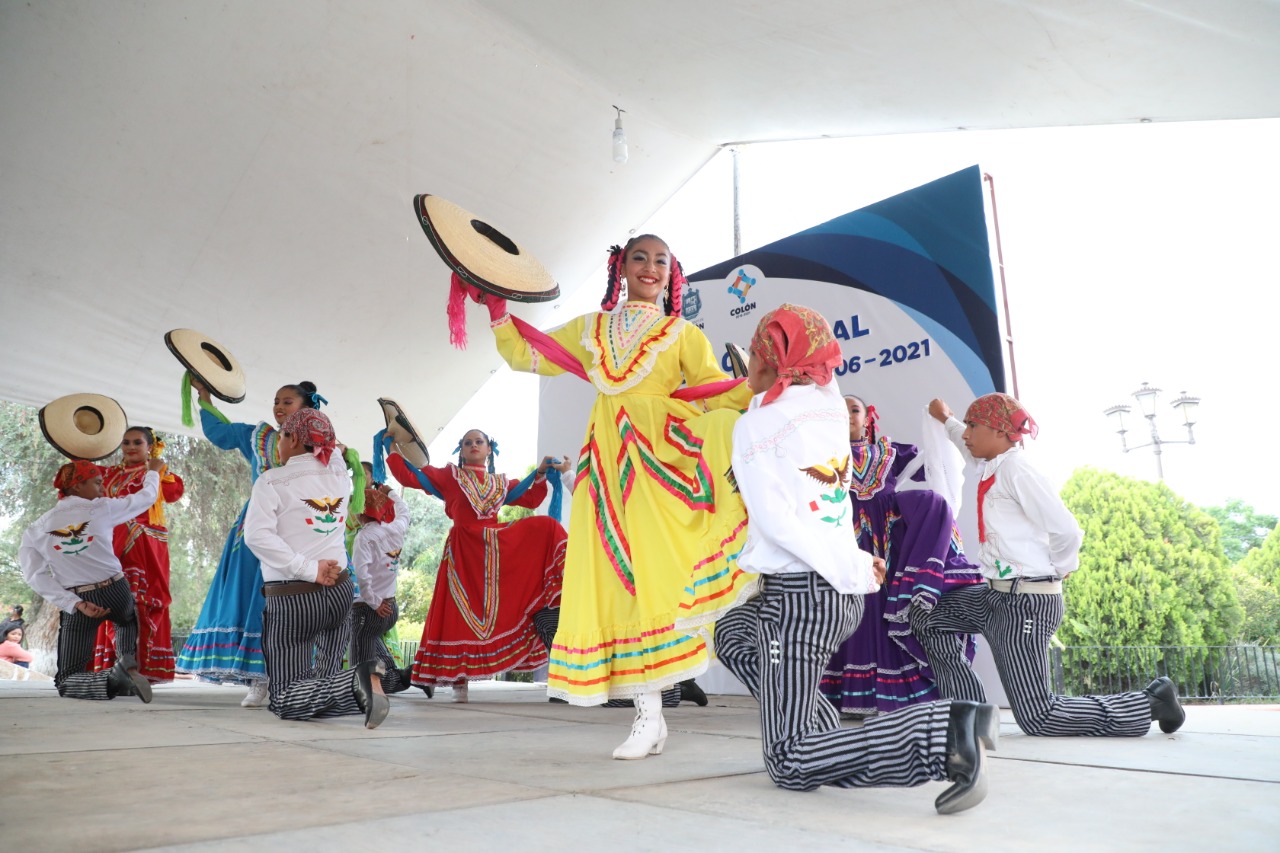
La ley contempla servicios vinculados directamente con la investigación, formación, mediación, gestión, producción, creación y difusión de las culturas, las artes y el patrimonio.
Entre las actividades que pueden quedar comprendidas, según sus características, se encuentran:
-
Producción audiovisual, musical y de artes escénicas.
-
Creación y producción artística.
-
Exhibiciones e intervenciones de artes visuales y artesanía.
-
Obras y montajes escénicos.
-
Edición de libros.
-
Seminarios, charlas, conferencias y talleres formativos relacionados con las artes y la cultura.
-
Actividades vinculadas con el conocimiento, acceso, reconocimiento y conservación del patrimonio.
Que una actividad esté relacionada con la cultura no significa necesariamente que se encuentre exenta. Es necesario revisar la naturaleza del servicio y las condiciones establecidas por la normativa.
¿Qué requisitos debes revisar ante el SII?
Para acceder a la exención, es necesario evaluar los requisitos que correspondan al tipo de organización y a los servicios prestados.
Entre los aspectos relevantes se encuentran:
-
La estructura jurídica y composición de la entidad.
-
El cumplimiento de los requisitos aplicables a la categoría de asociación cultural.
-
Las actividades económicas registradas y su vigencia.
-
La naturaleza de los servicios culturales prestados.
-
Los antecedentes que respaldan la actividad de la organización.
-
La inscripción en el Registro de Asociaciones Culturales del SII.
-
La actualización de la información y el mantenimiento de los requisitos para conservar el beneficio.
En Brunette & Company podemos ayudarte a revisar estos antecedentes y determinar qué gestiones podrían ser necesarias para tu organización.
¿Por qué elegir Brunette & Company?
Análisis profesional
Estudiamos las características de tu organización y sus actividades antes de evaluar la aplicación de la exención.
Orientación personalizada
Te explicamos los requisitos y procedimientos en un lenguaje claro, considerando la realidad de tu organización y los servicios que presta.
Gestión tributaria
Te apoyamos en la revisión de antecedentes y en las gestiones tributarias necesarias para solicitar la inscripción y respaldar la aplicación del beneficio, cuando corresponda.
Seguimiento del cumplimiento
La exención exige mantener los requisitos legales aplicables. Por eso, es importante revisar periódicamente la situación de la organización y los cambios que puedan afectar su elegibilidad.
Evalúa si tu organización puede acceder a la exención de IVA
¿Tu empresa, asociación u organización presta servicios culturales y necesitas saber si puede acceder a este beneficio tributario?
En Brunette & Company podemos evaluar tu situación, revisar los antecedentes y orientarte en las gestiones correspondientes ante el SII.
Contáctanos para analizar tu caso y conocer los pasos necesarios para evaluar la exención de IVA en tus servicios culturales.
PREGUNTAS FRECUENTES
¿Qué establece la Ley N.º 21.622?
La Ley N.º 21.622 incorporó una exención de IVA para determinados servicios culturales prestados por asociaciones culturales que cumplan los requisitos establecidos en la normativa.
¿Todas las empresas culturales están exentas de IVA?
No. La exención no se aplica automáticamente a todas las empresas o personas que desarrollan actividades culturales. Es necesario cumplir los requisitos legales, prestar servicios que califiquen como culturales y estar inscrito en el registro correspondiente del SII.
¿Es obligatorio inscribirse en el Registro de Asociaciones Culturales?
Sí. La inscripción en el registro que lleva el SII es uno de los requisitos para acceder a esta exención. También deben cumplirse las demás condiciones aplicables a la organización y a los servicios prestados.
BENEFICIOS TRIBUTARIOS
DESCUBRE TU EMPRESA ESTÁ EXENTA DE IVA.
más información
Contenido que te podría interesar
Impuestos mensuales
Transformamos información financiera en decisiones.
impuestos anuales
Protegemos patrimonio y reducimos riesgos.

constitución de empresas
Diseñamos procesos para empresas que quieren escalar.
modificación de sociedades
Transformamos información financiera en decisiones.
término de giro
Protegemos patrimonio y reducimos riesgos.
servicios culturales
Diseñamos procesos para empresas que quieren escalar.
